Avis · Dubaï & Maroc · Retraite
Prendre sa retraite à Dubaï ou au Maroc ?
C'est une question que l'on me pose de plus en plus, souvent par des Marocains qui ont travaillé trente ans en Europe et dont les enfants sont partis dans le Golfe. Je suis Ahmed Benjas, agent immobilier marocain à Dubaï, après plus de vingt ans dans la finance. Voici ma lecture, sans brochure.
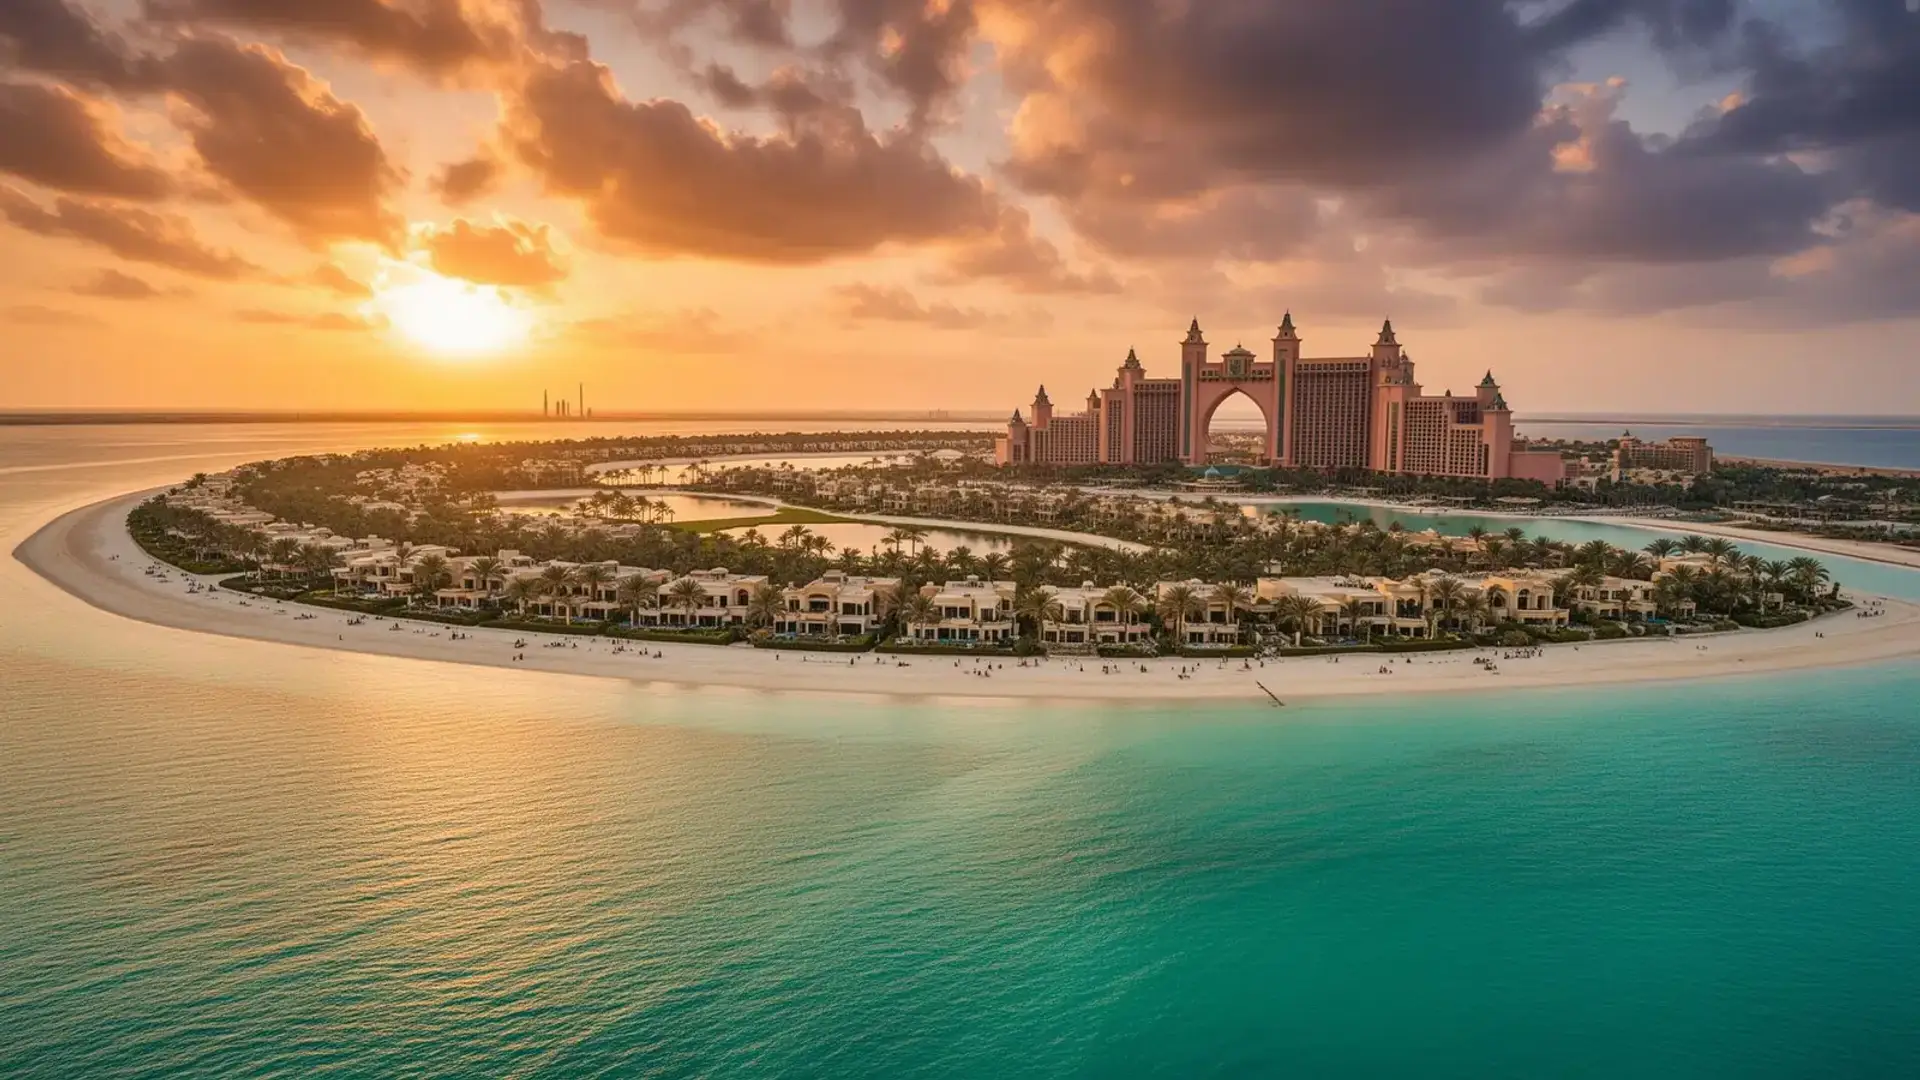
La Palm Jumeirah à DubaïMa réponse courte
Pour la plupart des retraités marocains du monde, le Maroc reste la base la plus logique : on y a la famille, la langue, un titre de séjour qui n'en est pas un (on est chez soi), et une fiscalité qui encourage le rapatriement des pensions étrangères. Dubaï devient pertinent dans des cas précis : les enfants y vivent, le patrimoine ou la pension est élevé, et l'on veut un environnement en dollar, avec une santé privée de haut niveau, en acceptant d'en payer le prix.
Les points qui font pencher la balance, selon les textes officiels :
- Aux Émirats, le visa de résidence pour les retraités dure 5 ans, à partir de 55 ans, avec au moins 15 ans de carrière, et des conditions de patrimoine ou de revenu publiées sur u.ae
- Au Maroc, l'impôt dû sur une pension de source étrangère bénéficie d'une réduction de 80 % sur la part transférée à titre définitif en dirhams non convertibles (article 76 du Code général des impôts)
- Le dirham émirati est arrimé au dollar ; le dirham marocain est piloté par Bank Al-Maghrib face à un panier euro/dollar : une pension en euros ne vit pas le même risque de change dans les deux pays
- Beaucoup de familles combinent : résidence principale au Maroc, séjours chez les enfants à Dubaï, et un bien dans l'un des deux pays selon l'objectif
Le visa retraite des Émirats : ce que disent les conditions
Le portail officiel u.ae décrit un visa de résidence de longue durée, de cinq ans, pour les retraités. Il faut avoir au moins 55 ans au moment de la retraite et avoir travaillé au moins 15 ans, aux Émirats ou ailleurs. Il faut ensuite remplir l'une des deux conditions financières :
- Patrimoine : posséder un ou plusieurs biens immobiliers d'au moins 1 million d'AED et disposer d'une épargne d'au moins 1 million d'AED, tels que la page u.ae les présente
- Revenu : un revenu annuel d'au moins 180 000 AED, ou son équivalent en devises, de source émiratie ou étrangère
- À Dubaï : u.ae précise que pour une demande déposée depuis Dubaï, le revenu annuel fixe ne doit pas être inférieur à 240 000 AED
Je lis ces seuils comme un financier : ce sont des minimums d'éligibilité, pas un budget de vie. Ils sont révisés de temps en temps, et leur présentation peut varier selon l'émirat et l'autorité qui instruit le dossier. Avant de bâtir un projet de retraite autour du visa, faites confirmer les conditions en vigueur l'année de votre demande.
Deux points que l'on oublie souvent. Le visa est renouvelable sous conditions : votre droit de rester dépend donc de votre capacité à les remplir encore dans cinq ans. Et une résidence aux Émirats ne change pas automatiquement votre résidence fiscale dans votre pays actuel. Si votre patrimoine immobilier atteint 2 millions d'AED, le Golden Visa de dix ans est une autre voie, que je détaille dans le Golden Visa pour les Marocains.
La pension : où est-elle imposée, et combien reste-t-il ?
C'est souvent là que se joue la décision. Au Maroc, le Code général des impôts prévoit, à son article 76, une réduction égale à 80 % de l'impôt dû sur la pension de source étrangère, pour la part transférée à titre définitif en dirhams non convertibles. Concrètement, la banque marocaine délivre une attestation des montants reçus en devises et de leur contre-valeur en dirhams, et le retraité dépose chaque année sa déclaration de revenus. Sans déclaration ni attestation, pas de réduction.
Encore faut-il que le Maroc ait le droit d'imposer cette pension. Cela dépend de la convention fiscale entre le pays qui verse la pension et le Maroc. Pour la France, la règle générale de la convention franco-marocaine distingue les pensions privées, imposables dans l'État de résidence, et les pensions publiques (fonction publique), imposées en France. Les textes et leur lecture sont sur impots.gouv.fr ; votre caisse de retraite et un conseiller confirment votre cas.
Aux Émirats, il n'existe pas d'impôt fédéral sur le revenu des personnes physiques. Mais ne concluez pas trop vite que votre pension y sera « nette d'impôt » : le pays qui la verse peut conserver un droit d'imposer selon sa convention avec les Émirats et la nature de la pension. C'est la question que je demande toujours de faire trancher par écrit avant de déménager.
Le change : le risque que personne ne chiffre
Une retraite dure vingt ou trente ans. Sur une telle durée, la devise dans laquelle vous touchez votre pension compte autant que son montant. Le dirham émirati est arrimé au dollar américain à 3,6725 AED pour 1 USD, un taux fixe tenu par la Banque centrale des Émirats. Une pension en euros dépensée à Dubaï suit donc l'euro face au dollar.
Le dirham marocain, lui, est géré par Bank Al-Maghrib face à un panier composé à 60 % d'euro et à 40 % de dollar, avec une bande de fluctuation de plus ou moins 5 %. Une pension en euros dépensée au Maroc est donc, mécaniquement, moins exposée au change qu'à Dubaï. Ce n'est pas une prévision : c'est la construction des deux régimes de change.
Mon tableau de comparaison
Voici la grille que je déroule avec un client qui prépare sa retraite. Elle ne donne pas de gagnant : elle montre où se trouvent les arbitrages.
| Critère | Dubaï | Maroc | Ce que je regarde |
|---|---|---|---|
| Droit de séjour | Visa retraite de 5 ans sous conditions (u.ae), ou Golden Visa par l'immobilier | Aucune démarche pour un Marocain | La capacité à renouveler le visa dans 5 et 10 ans |
| Impôt sur la pension | Pas d'impôt fédéral sur le revenu des personnes ; droit du pays payeur à vérifier | Barème marocain, avec réduction de 80 % sur la pension étrangère transférée (art. 76 CGI) | La convention fiscale applicable à votre pension |
| Devise | AED arrimé au dollar | MAD sur panier euro/dollar | La devise de votre pension et de vos dépenses |
| Santé | Assurance santé obligatoire à Dubaï ; coût qui augmente avec l'âge | Système public et cliniques privées ; couverture à organiser | Le coût de l'assurance à 70 et 80 ans, pas à 55 |
| Logement | Location ou achat ; bien d'au moins 1 M AED dans une des voies du visa | Maison familiale, achat ou rénovation | Ne pas immobiliser toute l'épargne dans la pierre |
| Famille | Proche des enfants s'ils vivent dans le Golfe | Proche de la famille élargie | Où seront les petits-enfants dans dix ans |
| Transmission | Bien à Dubaï : succession à organiser en amont | Règles du Code de la famille pour les Marocains musulmans | Un plan écrit, pays par pays |
Exemple chiffré : une pension en euros face au seuil émirati
Cas fictif, construit pour illustrer la méthode. Un Marocain de 62 ans, retraité en France après une carrière de plus de quinze ans, touche une pension totale de 2 500 € par mois, soit 30 000 € par an. Sa fille vit à Dubaï. Il me demande s'il peut s'y installer avec le visa retraite.
- Avec un cours hypothétique de 4 AED pour 1 € (le vrai cours change chaque jour), sa pension représente 120 000 AED par an.
- C'est en dessous du seuil de revenu de 180 000 AED, et plus encore des 240 000 AED indiqués pour une demande depuis Dubaï.
- La voie du revenu est donc fermée. Reste la voie patrimoniale : un bien d'au moins 1 million d'AED et une épargne d'au moins 1 million d'AED, selon la présentation de u.ae. S'il ne les a pas, Dubaï reste une destination de longs séjours familiaux, pas de résidence.
- Au Maroc, la même pension, si elle est imposable au Maroc selon la convention et transférée à titre définitif en dirhams non convertibles, ouvre droit à la réduction de 80 % de l'impôt correspondant. Il garde son droit de séjour, sa famille, et une pension moins exposée au change.
Ma conclusion, pour lui : base au Maroc, séjours réguliers à Dubaï, et aucun achat à Dubaï « pour le visa » s'il doit y mettre toute son épargne. Avec une pension deux fois plus élevée et une épargne importante, la réponse serait différente : c'est tout l'intérêt de faire le calcul avant de rêver.
Acheter, louer ou garder : la question immobilière
À la retraite, le logement n'est plus un investissement comme les autres : c'est l'endroit où l'on vit, et il doit rester simple à gérer. Au Maroc, beaucoup de retraités ont déjà la maison familiale, ou achètent un appartement plus pratique ; les frais d'une acquisition sont détaillés dans les frais d'achat d'un bien au Maroc, et le parcours depuis l'étranger dans acheter au Maroc depuis l'étranger.
À Dubaï, je conseille presque toujours de louer d'abord, au moins un an, avant d'acheter pour y vivre : on découvre le climat d'été, le quartier, la distance avec les enfants. Ma grille est dans s'installer à Dubaï : acheter ou louer. Si l'achat sert aussi au visa, le bien doit d'abord être un bon bien : liquide à la revente, avec des charges supportables. Pour les projets que nous suivons, la page de Cevitas sur les biens éligibles au Golden Visa (en anglais) donne le cadre côté acheteur.
Les risques que je mets sur la table
Je préfère les dire avant que mes clients ne les découvrent :
- Le renouvellement du visa : à Dubaï, votre droit de rester dépend de conditions financières vérifiées à chaque renouvellement. Une baisse de revenu ou la vente du bien peut le remettre en cause.
- La santé avec l'âge : l'assurance santé est obligatoire pour les résidents de Dubaï (Dubai Health Authority), et son coût augmente avec l'âge et les antécédents. Demandez des devis pour 70 et 80 ans, pas seulement pour 55.
- La fiscalité du pays de départ : quitter la France, la Belgique ou le Canada a des conséquences (pension, comptes, patrimoine restant) qui se règlent avant le départ, pas après.
- Le change : une pension en euros perd ou gagne du pouvoir d'achat à Dubaï au rythme de l'euro face au dollar.
- La transmission : un bien à Dubaï obéit à des règles qu'il faut organiser de son vivant ; je l'explique dans la succession d'un bien immobilier à Dubaï.
- L'isolement : ce n'est pas un chiffre, mais c'est le premier motif de retour que j'entends. La retraite se vit là où l'on a des liens.
Ce que je dis à mes clients
Je commence toujours par trois questions : où vivront vos enfants et petits-enfants dans dix ans ? Dans quelle devise touchez-vous votre pension ? Quelle part de votre épargne êtes-vous prêt à immobiliser dans la pierre ? Les réponses tranchent plus vite que n'importe quel classement de « meilleur pays pour la retraite ».
Et je rappelle que ce n'est pas un choix binaire. La combinaison que je vois le plus souvent fonctionne bien : la résidence au Maroc, l'impôt réglé au Maroc avec la réduction prévue pour les pensions étrangères, et Dubaï pour la famille et, quand le patrimoine le permet, un bien qui travaille. Pour la logique d'ensemble, relisez Dubaï ou Maroc : comment choisir ; pour l'impôt côté Émirats, la fiscalité de l'immobilier à Dubaï.
Mon rôle
Je suis courtier agréé par la RERA à Dubaï (BRN 83239), cofondateur et CEO de Cevitas Real Estate (ORN 49294), avec plus de vingt ans dans la finance avant l'immobilier. Je ne suis ni conseiller fiscal ni avocat : sur l'impôt et la convention applicable, je vous envoie vers les bons interlocuteurs. Mon travail, c'est de poser les chiffres immobiliers et de change à plat, pour que la décision soit la vôtre.
Toutes mes pages pour la diaspora sont sur l'immobilier pour les Marocains du monde. Si vous préparez votre retraite entre les deux pays, écrivez-moi avec votre pays de résidence, la devise de votre pension et votre horizon : on commence par là.
Votre feuille de route
Votre projet, en 60 secondes.
Cinq questions, et je vous réponds personnellement avec une première lecture de votre projet : où, comment, dans quel ordre.
- Réponse personnelle d'Ahmed
- Appel de 30 minutes offert
- Sans engagement
Étape 1 sur 5
Où vivez-vous aujourd'hui ?
Sources officielles
- Portail officiel des Émirats (u.ae) · Visa de résidence pour les retraités
- Direction générale des impôts (DGI) · Code général des impôts, article 76
- impots.gouv.fr · Conventions fiscales internationales
- Banque centrale des Émirats arabes unis · arrimage du dirham au dollar
- Bank Al-Maghrib · régime de change et cours de référence
- Dubai Health Authority · assurance santé
FAQ
Questions fréquentes
Quel âge faut-il pour le visa retraite des Émirats ?
Selon le portail officiel u.ae, il faut avoir au moins 55 ans au moment de la retraite et avoir travaillé au moins 15 ans, aux Émirats ou à l'étranger. Il faut aussi remplir une condition de patrimoine ou de revenu. Le visa est accordé pour cinq ans et se renouvelle sous conditions.
Quel revenu faut-il pour prendre sa retraite à Dubaï avec ce visa ?
u.ae indique un revenu annuel d'au moins 180 000 AED, ou son équivalent en devises, et précise que pour une demande déposée depuis Dubaï, le revenu annuel fixe ne doit pas être inférieur à 240 000 AED. Ces seuils peuvent évoluer : vérifiez-les l'année de votre demande.
Comment fonctionne la réduction de 80 % sur une retraite étrangère au Maroc ?
L'article 76 du Code général des impôts accorde une réduction égale à 80 % de l'impôt dû sur la pension de source étrangère, pour la part transférée à titre définitif en dirhams non convertibles. Il faut déclarer ses revenus chaque année et joindre les attestations de la banque et de l'organisme qui verse la pension.
Ma pension française sera-t-elle imposée au Maroc ou en France ?
Cela dépend de sa nature et de la convention fiscale franco-marocaine : en règle générale, les pensions privées sont imposables dans l'État de résidence, et les pensions publiques en France. Faites confirmer votre cas par votre caisse de retraite ou un conseiller fiscal avant de déménager.
Faut-il acheter un bien à Dubaï pour y prendre sa retraite ?
Non. Le visa retraite peut aussi reposer sur le revenu, et beaucoup de retraités louent d'abord. Si l'achat sert au visa, le bien doit rester un bon investissement, liquide à la revente, sans y bloquer toute votre épargne.
Peut-on vivre entre Dubaï et le Maroc à la retraite ?
Oui, c'est le schéma que je vois le plus souvent : résidence et fiscalité au Maroc, séjours chez les enfants à Dubaï. Il faut seulement savoir où se trouve votre résidence fiscale et veiller à ne pas en créer deux sans le vouloir.
Pour aller plus loin
Contact
Parlons de votre projet.
Un message suffit. Je vous réponds personnellement, en français, en arabe, en darija ou en anglais.